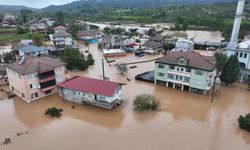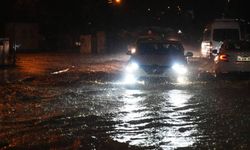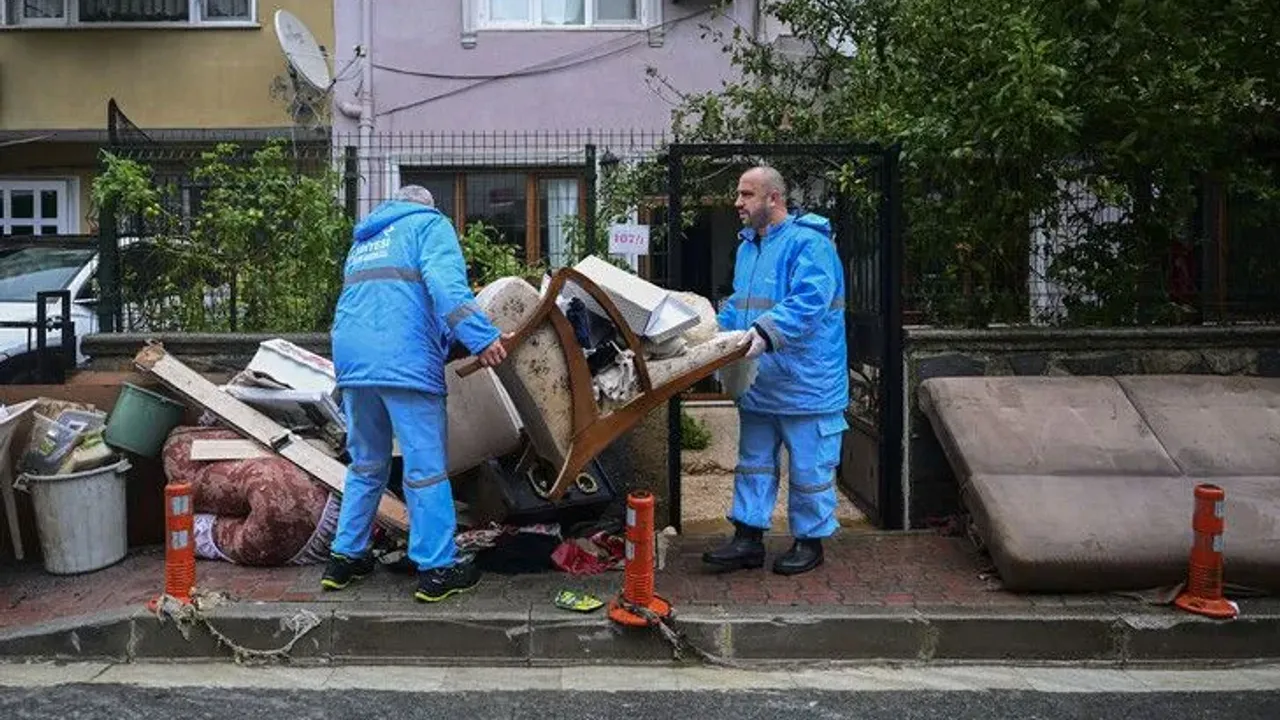
Türkiye genelinde yaşanan sel ve su baskınlarının ardından konut, iş yeri, araç ve sanayi tesislerinde oluşabilecek zararların azaltılması için sigorta süreçlerinin doğru yönetilmesi önem taşıyor. Türkiye Sigorta Birliği (TSB), afet sonrasında izlenmesi gereken adımları açıklayarak vatandaşların öncelikle can güvenliğini sağlamaları, meydana gelen hasarları kayıt altına almaları ve sigorta şirketleriyle iletişime geçmeleri gerektiğini bildirdi. Açıklamada, hasarın büyümesini önlemek için alınacak tedbirlerden tazminat sürecine, konut ve iş yeri sigortalarından araçlardaki hasarlara kadar dikkat edilmesi gereken ayrıntılar paylaşıldı.
Öncelik can güvenliği olmalı
Sel ve su baskınlarının ardından yapılması gereken ilk işlemin can güvenliğini sağlamak olduğunu belirten Türkiye Sigorta Birliği, güvenli olduğundan emin olunmayan binalara, bodrum katlarına ve kapalı otoparklara girilmemesi gerektiğine dikkat çekti.
Elektrik tesisatının suyla temas ettiği durumlarda düğmelere, prizlere ve elektrikli cihazlara dokunulmaması gerektiği vurgulandı. Elektrik ve doğal gaz tesisatlarının kontrollerinin yetkili kişiler tarafından yapılması, resmi kurumların uyarılarının takip edilmesi ve riskli alanlardan uzak durulması istendi. Acil tehlike durumunda ise 112 Acil Çağrı Merkezi’ne başvurulması gerektiği hatırlatıldı.
Hasar oluştuğunda sigorta şirketine bildirim yapılmalı
Konut, iş yeri veya araçta sel nedeniyle zarar meydana gelmesi halinde ilgili sigorta şirketi ya da acenteyle iletişime geçilmesi gerekiyor. Hasar ihbarının ardından dosya açılması için poliçe numarası, hasarın meydana geldiği adres ve zararın niteliği gibi bilgilerin paylaşılması tavsiye ediliyor.
Sigorta şirketinin yönlendirmelerinin takip edilmesi ve oluşturulan hasar dosyasının numarasının saklanması da sürecin sağlıklı yürütülmesi açısından önem taşıyor.
Hasarın zamanında bildirilmesi, ekspertiz ve tazminat işlemlerinin daha hızlı ilerlemesine katkı sağlıyor. Bu nedenle poliçede belirtilen ihbar sürelerine dikkat edilmesi gerekiyor.
Fotoğraf ve videolarla hasar kaydı oluşturulmalı
Hasarın doğru belirlenebilmesi için su basan alanların, zarar gören eşyaların ve diğer hasarlı bölümlerin güvenli koşullarda fotoğraf ve videolarının çekilmesi öneriliyor.
Konutlarda mobilya, beyaz eşya, elektronik cihaz ve diğer eşyaların zarar durumunun belgelenmesi; iş yerlerinde ise stokların, makinelerin, ekipmanların ve demirbaşların kayıt altına alınması gerekiyor. Mümkün olduğunda zarar gören ürünlerin marka, model ve yaklaşık değerlerini içeren bir liste hazırlanması tavsiye ediliyor.
Satın alma faturaları, servis kayıtları, envanter belgeleri ve hasarla ilgili diğer evrakların saklanması da tazminat sürecini destekleyebiliyor.
Birlik, hasar tespiti tamamlanmadan zarar gören eşyaların mümkün olduğunca elden çıkarılmaması gerektiğini belirtiyor. Eşyaların güvenlik veya zorunlu tahliye nedeniyle kaldırılması gerekiyorsa önceden fotoğraf ve videolarla belgelenmesi önem taşıyor.
Zararı büyütmemek için önlem alınmalı
Sigortalıların, mevcut hasarın artmasını önlemek amacıyla güvenli ve makul tedbirleri alması gerekiyor. Güvenli olması halinde suyun tahliye edilmesi, zarar görmemiş eşyaların korunaklı alanlara taşınması ve yeni hasarlara neden olabilecek tehlikelerin yetkili kişilerce giderilmesi öneriliyor.
Elektrikli cihazların gerekli kontroller yapılmadan kullanılmaması gerektiğini hatırlatan TSB, temizlik, tahliye ve acil müdahale giderlerine ilişkin faturaların da saklanmasını istiyor.
Acil müdahale için eksperin gelmesini beklemek gerekmiyor. Ancak kapsamlı onarım, tadilat veya zarar gören malzemelerin tamamen kaldırılması öncesinde mümkünse sigorta şirketiyle görüşülmesi tavsiye ediliyor. Böylece hasarın tespitini zorlaştırabilecek işlemlerin önüne geçilmesi amaçlanıyor.
Bina sigortası bütün ev eşyalarını kapsamıyor
Konut sigortasında sel ve su baskını teminatı bulunması halinde, poliçenin koşullarına bağlı olarak binada ve eşyalarda meydana gelen bazı zararlar karşılanabiliyor.
Bina teminatı kapsamında duvar, zemin, kapı ve sabit tesisatlarda meydana gelen hasarlar ile parke, mutfak dolapları ve diğer sabit donanımlardaki zararlar değerlendirilebiliyor. Eşya teminatı bulunması halinde ise mobilyalar, halılar, beyaz eşyalar, elektronik cihazlar ve poliçede belirtilen diğer ev eşyaları kapsam dahilinde olabiliyor.
Ancak bina ve eşya teminatları ayrı ayrı düzenlenebiliyor. Yalnızca binanın sigortalı olması, evde bulunan bütün eşyaların da güvence altında olduğu anlamına gelmiyor. Kiracılar da kendi eşyaları için sigorta yaptırabiliyor.
Bina ve eşyalarda meydana gelen zararlar, ilgili poliçelerin teminatları ve koşulları doğrultusunda ayrı ayrı değerlendiriliyor.
İş yerlerinde stok, makine ve gelir kaybı teminatları kontrol edilmeli
Sel ve su baskını nedeniyle zarar gören işletmelerde, iş yeri sigortasının kapsamı hasarın karşılanmasında belirleyici oluyor. İlgili teminatın bulunması halinde binada ve sabit tesisatlarda meydana gelen zararlar, ticari mallar, stoklar, makineler, üretim hatları, elektronik cihazlar ve demirbaşlar poliçe koşullarına göre değerlendirilebiliyor.
Afet nedeniyle faaliyetlerin durması sonucu oluşan gelir kayıpları da iş durması veya kâr kaybı teminatının bulunması ve gerekli şartların sağlanması halinde karşılanabiliyor.
İşletmelerin zarar gören stok ve makinelerini ayrıntılı biçimde belgelemeleri, mümkünse envanter kayıtlarını ve faturalarını hazırlamaları öneriliyor. Bu belgeler, hasarın kapsamının belirlenmesine yardımcı oluyor.
Suya maruz kalan araç çalıştırılmamalı
Sel sularına maruz kalan araçlarda yanlış müdahaleler, mevcut hasarın daha da büyümesine neden olabiliyor. Türkiye Sigorta Birliği, suya maruz kalan motorun kesinlikle çalıştırılmaması, aracın hareket ettirilmeye zorlanmaması ve motorun yeniden çalıştırılmaması gerektiğini vurguluyor.
Güvenli koşullarda aracın mevcut durumunun fotoğraflanması ve kasko sigortası bulunuyorsa sigorta şirketine hasar ihbarı yapılması gerekiyor. Aracın çekilmesi ve servise götürülmesi konusunda şirketin yönlendirmelerinin takip edilmesi öneriliyor.
Can güvenliğini sağlamak ve hasarın büyümesini önlemek amacıyla yapılması gereken acil kurtarma ve koruma işlemleri dışında, gerekli incelemeler ve sigorta şirketiyle görüşme yapılmadan kapsamlı onarıma başlanmaması tavsiye ediliyor.
Elektrikli araçlarda ise batarya ve elektrik aksamına müdahale edilmemesi, aracın çalıştırılmaması ve şarja bağlanmaması gerekiyor. Uygun çekici desteği için sigorta şirketiyle iletişime geçilmesi öneriliyor.
Araçlarda meydana gelen sel ve su baskını zararları, ilgili teminatın bulunduğu kasko poliçeleri kapsamında, poliçe şartlarına göre karşılanabiliyor.
Ekspertiz sonucuna göre tazminat belirleniyor
Hasar ihbarının ardından sigorta şirketi tarafından dosya açılıyor ve gerekli görülmesi halinde eksper atanıyor. Eksper, hasarın nedenini, kapsamını ve tutarını belirlemek amacıyla zarar gören kıymetleri inceliyor.
Ödenecek tazminat hesaplanırken poliçedeki teminatlar, sigorta bedelleri, teminat limitleri, muafiyetler, diğer poliçe koşulları ve ekspertiz sonucunda belirlenen zarar tutarı dikkate alınıyor.
Her hasarın ilgili poliçenin şartlarına göre ayrı değerlendirildiğine dikkat çeken TSB, vatandaşların sigorta sözleşmelerini inceleyerek sel ve su baskını teminatlarının kapsamını kontrol etmelerini öneriyor.
Afet öncesinde alınan önlemler zararları azaltabiliyor
Türkiye Sigorta Birliği, sel ve su baskınlarının yol açabileceği maddi kayıpları azaltmak için afet öncesinde de tedbir alınması gerektiğini belirtiyor.
Konut ve iş yerlerinde su baskını riskinin değerlendirilmesi, bodrum katları ve riskli alanlardaki değerli eşyaların mümkün olduğunca yüksek noktalarda tutulması öneriliyor. Drenaj ve su tahliye sistemlerinin düzenli bakımının yaptırılması ve meteorolojik uyarıların takip edilmesi de alınabilecek önlemler arasında bulunuyor.
Bunun yanı sıra sigorta poliçelerinin düzenli olarak gözden geçirilmesi, sel ve su baskını teminatının bulunup bulunmadığının kontrol edilmesi ve sigorta bedellerinin güncel değerleri yansıtmasının sağlanması önem taşıyor.
TSB, sigortanın afet sonrasında oluşan maddi kayıpların karşılanmasında önemli bir güvence sunduğunu, ancak zararların azaltılmasında önceden alınan önlemlerin de büyük rol oynadığını vurguluyor.