Küresel finans piyasalarında geçen hafta Orta Doğu’daki gelişmeler, ABD Merkez Bankasının (Fed) faiz politikası ve teknoloji şirketlerinin kârlılık beklentileri belirleyici oldu. Cuma günü tahvil piyasasındaki satış baskısının hafiflemesi ve petrol fiyatlarının gerilemesi borsalara destek sağlarken, hafta sonu yaşanan yeni gelişmeler jeopolitik risklerin sürdüğünü gösterdi. Yeni haftada yatırımcılar, enerji fiyatlarının enflasyon üzerindeki etkisini ve açıklanacak ekonomik verilerin piyasalara olası yansımalarını takip ediyor.
Rusya’nın dizel ihracatı kararı petrol fiyatlarını etkiledi
ABD Başkanı Donald Trump, cuma günü Rusya Devlet Başkanı Vladimir Putin ile yaptığı görüşmede, Rusya’nın ABD’ye ve küresel piyasalara milyonlarca ton dizel yakıt tedarik etmesi konusunda anlaşmaya vardıklarını açıkladı. ABD Hazine Bakanlığı da Rusya menşeli dizelin satışı, teslimi, gemiden boşaltılması ve ithalatı dahil ilgili işlemlere 7 Nisan 2027’ye kadar izin verdi.
Rus hükümeti, ABD ile varılan mutabakat doğrultusunda dizel yakıt ihracatına yönelik yasağın kısmen kaldırıldığını duyurdu. Trump ayrıca Ukrayna ile Rusya arasında enerji altyapılarına yönelik saldırıların durdurulması konusunda ateşkes sağlandığını bildirdi.
Gelişmelerin ardından aralık vadeli Brent petrolün varil fiyatı yüzde 1,2 düşüşle 103,4 dolar seviyesinde işlem gördü. Ancak hafta sonunda İran destekli Husilerin Suudi Arabistan’ın Riyad ve Dammam havalimanları ile ülkenin doğusundaki iki enerji tesisini hedef alması, bölgedeki risklerin devam ettiğine işaret etti. Bu durum, petrol fiyatlarında orta ve uzun vadede yükseliş baskısının yeniden güçlenebileceği yönündeki endişeleri canlı tuttu.
Enflasyon verileri ve Fed’in mesajları izlenecek
ABD’de bugün Columbus Day tatili nedeniyle tahvil piyasasında işlem yapılmıyor. Yatırımcılar ise bu hafta ABD başta olmak üzere birçok ülkede açıklanacak enflasyon verilerine odaklandı.
Enerji maliyetlerindeki yükselişin ABD’de enflasyonu hızlandırabileceği değerlendirilirken, fiyat artışlarının beklentilerin altında kalması halinde Fed yetkililerinin bu ayki toplantıda daha ılımlı mesajlar verebileceği öngörülüyor.
Fed’in yayımladığı ailelerin mali durumuna ilişkin rapor da gündemdeki yerini aldı. “2022’den 2025’e ABD’de Ailelerin Mali Durumundaki Değişimler” başlıklı araştırmaya göre, söz konusu dönemde ailelerin medyan geliri ve net serveti artarken borsaya katılım oranı geriledi. Üç yılda bir gerçekleştirilen çalışma; gelir, servet, varlık, borç ve finansal kırılganlık alanlarındaki değişimleri inceliyor.
IMF ve Dünya Bankası Bangkok’ta toplanıyor
Uluslararası Para Fonu (IMF) ile Dünya Bankası, jeopolitik gerilimlerin ve yükselen enerji maliyetlerinin dünya ekonomisi üzerindeki etkilerini yıllık toplantılarında değerlendirecek. İkinci Dünya Savaşı sonrasında oluşturulan küresel finansal sistemin temel kurumları arasında yer alan iki kuruluşun toplantıları, Tayland’ın başkenti Bangkok’ta başladı ve 18 Ekim’e kadar sürecek.
Birleşmiş Milletler Ticaret ve Kalkınma Konferansı (UNCTAD) ise küresel ekonomik büyümenin bu yıl yüzde 2,6’ya gerileyeceği tahminini paylaştı. Kuruluş, mal ve hizmet ticaretinde yüzde 4 büyüme beklerken dünya ekonomisinin 2027’de yüzde 2,7 büyüyeceğini öngördü.
Gelişmekte olan ekonomilerde büyümenin 2025’teki yüzde 4,7 seviyesinden bu yıl yüzde 4’e düşmesi bekleniyor. Bu ekonomilerin yeni teknolojik ve politika kaynaklı engellerle karşı karşıya olduğu değerlendiriliyor.
Piyasalarda dolar endeksi önceki kapanışın hemen altında 102,2 seviyesinde bulunurken altının ons fiyatı yatay seyirle 4 bin 195 dolardan işlem gördü.
Analistler, bilanço sezonunun hız kazanmasıyla şirketlerin finansal sonuçlarının da piyasalardaki yön arayışında etkili olacağını belirtiyor. Şirketlerin kârlılık performansı ve büyüme beklentileri, yatırımcıların pozisyonlarını şekillendirecek başlıca unsurlar arasında gösteriliyor.
New York borsasında yükseliş görüldü
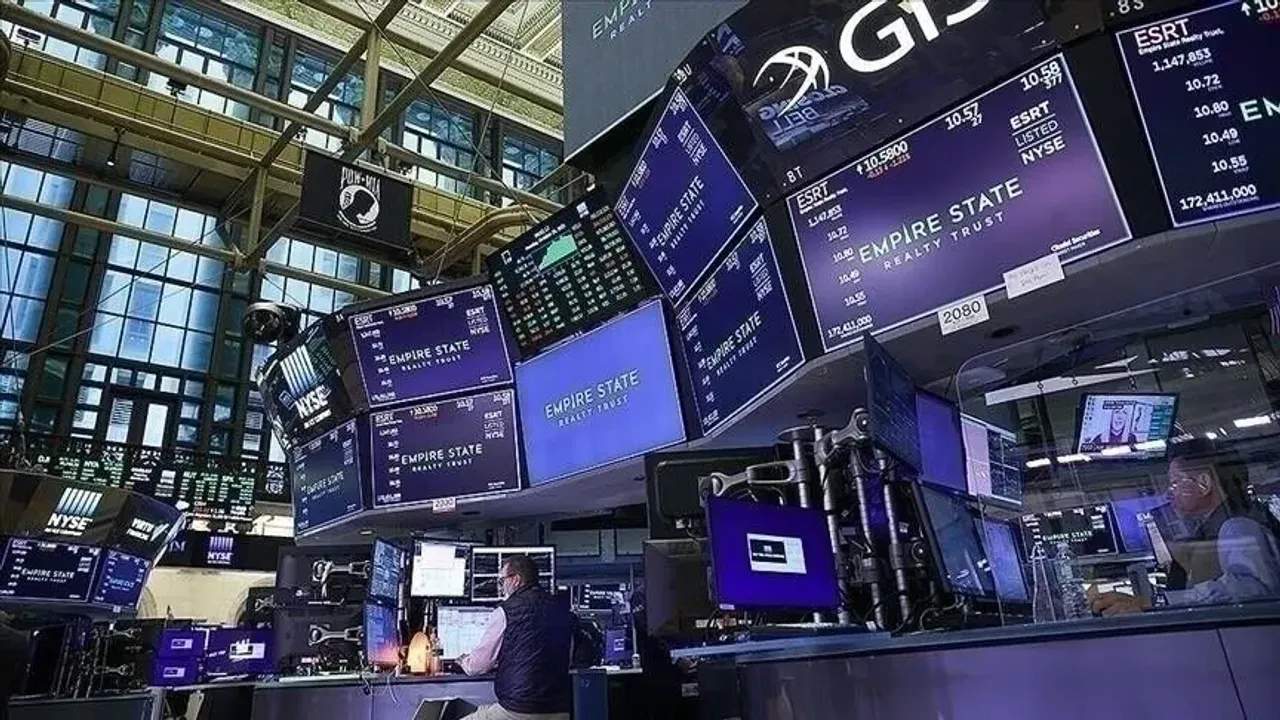
ABD’de pay piyasaları, jeopolitik risklerin azalabileceğine ilişkin beklentiler ve tahvil piyasasındaki baskının hafiflemesiyle cuma gününü yükselişle tamamladı.
SpaceX’in ABD genelini kapsayan düşük bant frekans spektrum portföyünü satın almak üzere anlaşmaya vardığını açıklaması, şirket hisselerine olumlu yansıdı. Hisseler yüzde 1,3 yükseldi. Anlaşmanın, Starlink Mobile’ın ABD’de önemli bir mobil operatör haline gelmesinin önünü açabileceği değerlendiriliyor.
Buna karşılık anlaşmanın telekomünikasyon sektöründe rekabeti artırabileceği endişesi, büyük operatörlerin hisselerinde sert düşüşlere yol açtı. AT&T hisseleri yüzde 9,9, T-Mobile hisseleri yüzde 13,3 ve Verizon hisseleri yüzde 8,8 değer kaybetti.
Makroekonomik verilerde ise Michigan Üniversitesi tarafından ölçülen tüketici güven endeksi ekim ayında 46,3’e gerileyerek beklentilerin altında kaldı. Böylece endeks mayıs ayından bu yana en düşük seviyesine indi.

Günün sonunda Dow Jones endeksi yüzde 0,83, S&P 500 yüzde 0,59 ve Nasdaq yüzde 0,64 yükseldi. ABD’de endeks vadeli kontratlar da yeni haftanın ilk işlem gününe artıda başladı.
Avrupa borsalarında pozitif kapanış
Avrupa Birliği ile Çin arasında hibrit araç ihracatının yarıya indirilmesi, Çin pazarına erişimin iyileştirilmesi ve nadir toprak elementlerine yönelik ihracat lisanslarının kolaylaştırılması konularında ortak anlayışa varılması, Avrupa piyasalarına destek verdi.
Almanya Federal İstatistik Ofisi’nin açıkladığı verilere göre, ülkede temmuz ayında 2 bin 373 işletme iflas başvurusunda bulundu. Kurumsal iflaslar, 2025’in aynı dönemine göre yüzde 8 arttı.
Uluslararası kredi derecelendirme kuruluşu Standard & Poor’s (S&P) ise İngiltere’nin kredi notunu AA/A-1+ seviyesinde teyit ederken not görünümünü durağan olarak korudu.
Cuma günkü işlemlerde İtalya’nın FTSE MIB endeksi yüzde 0,91, Almanya’nın DAX 40 endeksi yüzde 1,13, İngiltere’nin FTSE 100 endeksi yüzde 1,06 ve Fransa’nın CAC 40 endeksi yüzde 0,95 yükseldi. Avrupa’da vadeli endeks kontratları haft